Qué hace hoy un administrativo en la operación de exterior
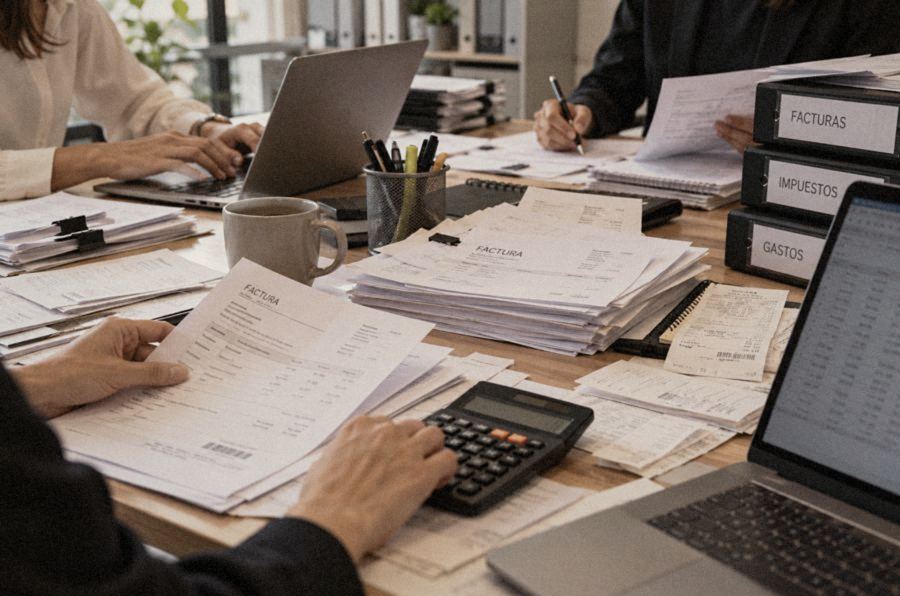
En un exclusivista, el trabajo administrativo gira alrededor de cada Campaña y de sus documentos. Hay que comprobar que lo que se factura a la agencia coincide con lo contratado y con lo que demuestran los comprobantes de montaje. Hay que emitir las facturas, calcular lo que corresponde a cada propietario de emplazamiento según su contrato, casar cada cobro del extracto bancario con su factura y, al cierre del ciclo, preparar la remesa de pagos a proveedores e instaladores para que la persona con firma la apruebe en el banco.
Casi todo ese trabajo consiste en cruzar datos que ya existen en otros documentos. Planteamos aquí un modelo que se puede desplegar.
Cuánto cuesta procesar una factura
Ardent Partners publica cada año un estudio sobre el proceso de cuentas a pagar. En su edición de 2025, The State of ePayables 2025, el coste medio de procesar una factura era de 9,84 dólares, y los equipos más avanzados lo bajaban un 79 %.1 En otro informe del mismo año, AP Metrics That Matter in 2025, la firma situaba en 9,2 días el tiempo medio que tarda una empresa en procesar una factura.2
Coste medio de procesar una factura.
Menos coste en los equipos más avanzados (Best-in-Class).
Tiempo medio para procesar una factura.
Son datos de facturas recibidas. Emitir facturas, liquidar a propietarios y conciliar cobros siguen la misma lógica de cruzar documentos.
Un modelo en el que el agente prepara y la persona firma
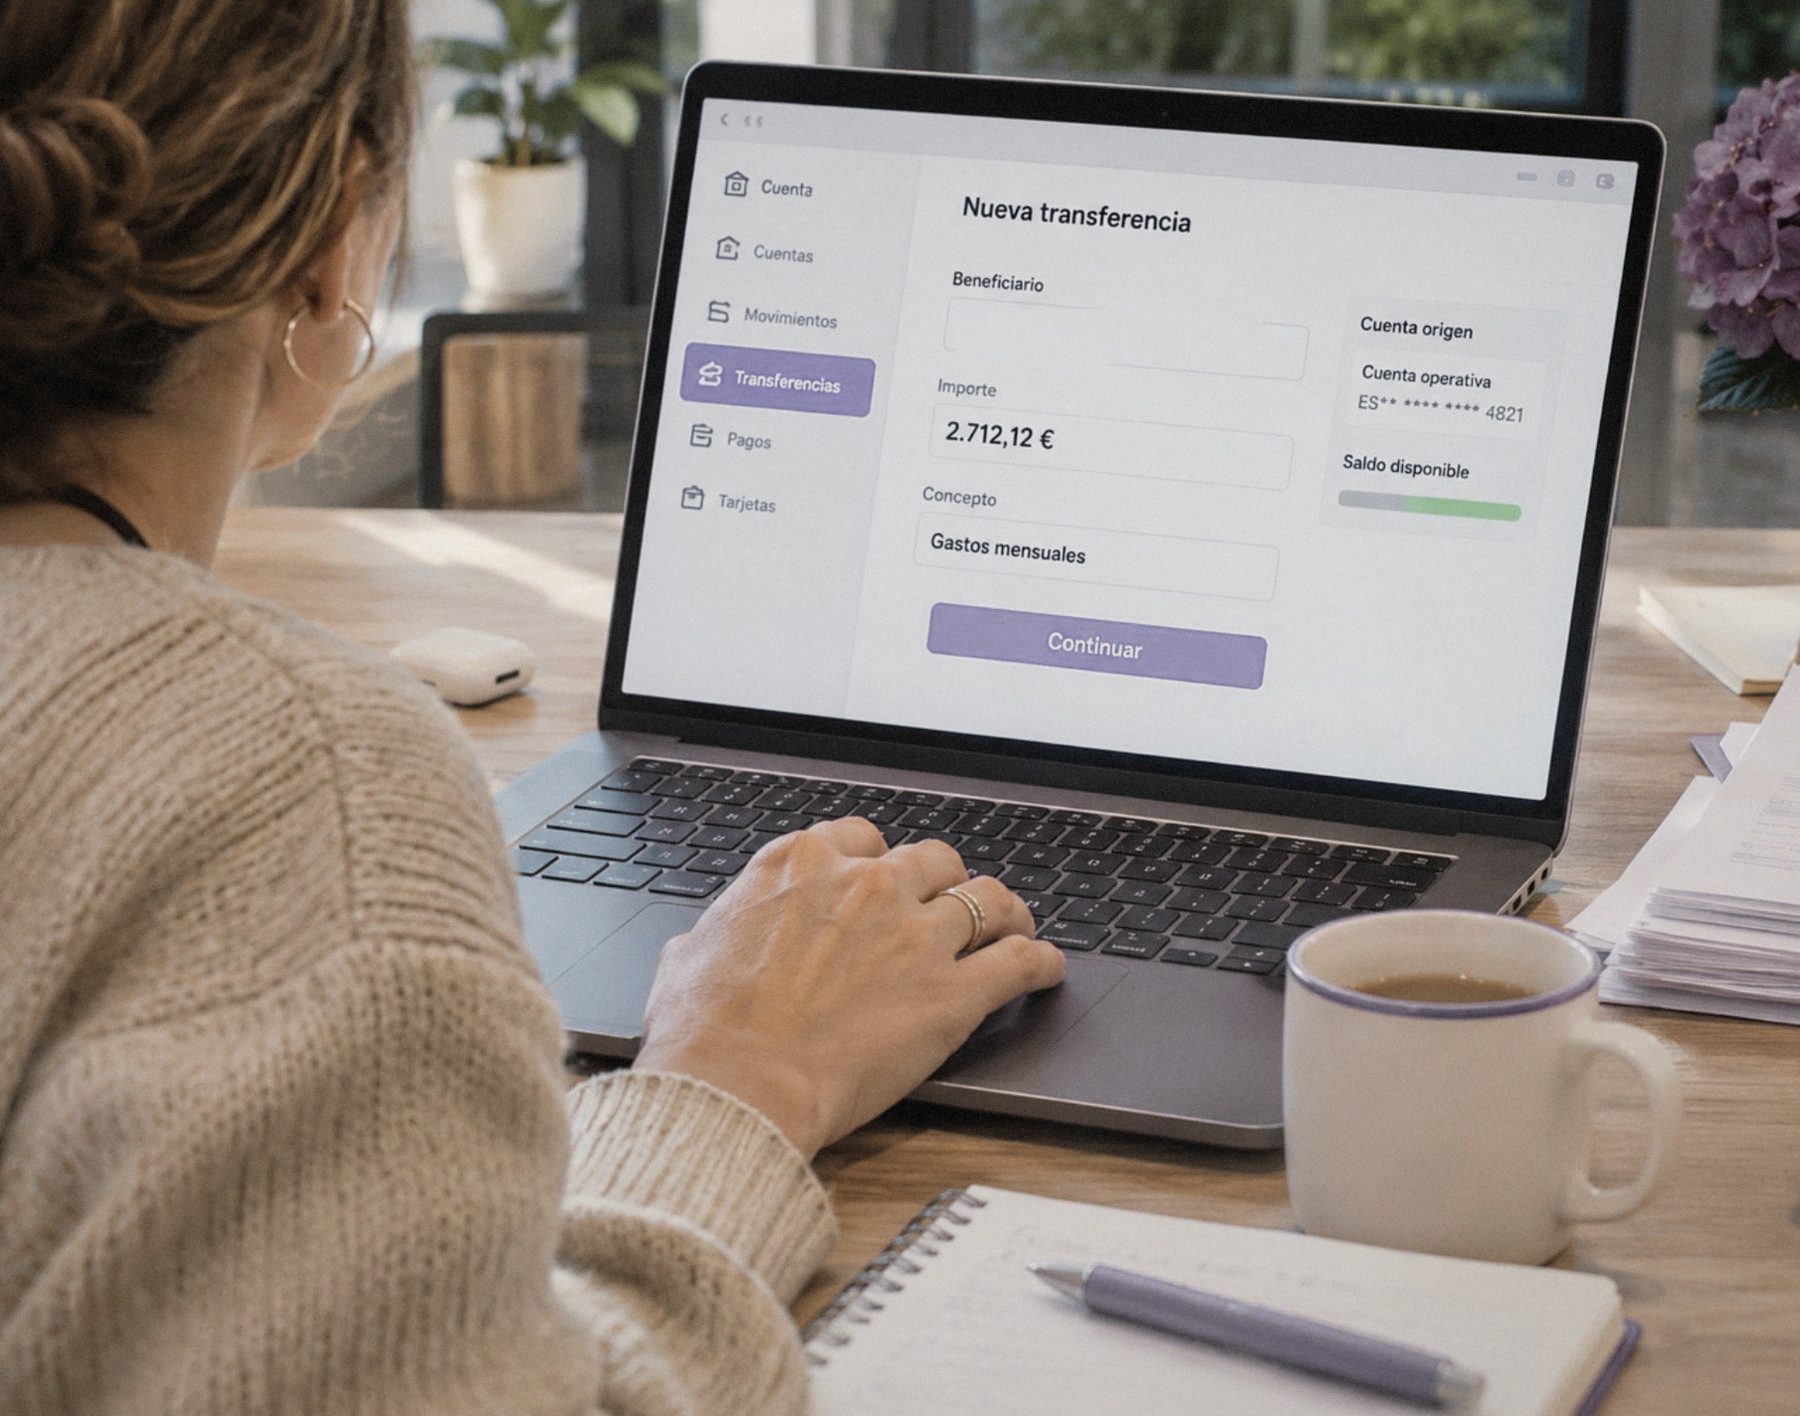
El agente trabaja con los mismos documentos que un administrativo. Cruza contrato, comprobante y factura, genera las facturas y las liquidaciones, concilia los cobros con el extracto, prepara la remesa de pagos y la envía al banco. La persona con firma recibe la remesa pendiente de aprobación junto con un resumen.
Hoy
- CruceEl administrativo compara a mano contrato, comprobante y factura.
- Facturas y liquidacionesLas prepara en contabilidad o en hojas de cálculo.
- ConciliaciónCasa cada cobro del extracto con su factura.
- RemesaMonta el fichero de pagos y lo sube a la banca online.
- FirmaLa persona con firma aprueba en el banco.
Con un agente
- CruceEl agente compara contrato, comprobante y factura y señala las diferencias.
- Facturas y liquidacionesLas genera a partir de lo ejecutado y de cada contrato con propietarios.
- ConciliaciónCasa los cobros con sus facturas y aparta lo que no cuadra.
- RemesaGenera el fichero pain.001 y lo envía al banco, donde queda pendiente de firma.
- Revisión y firmaLa persona revisa el resumen y las excepciones y firma en el banco.
El resumen señala las excepciones: una factura que no casa con el comprobante, un importe fuera de lo habitual, un proveedor nuevo o una cuenta bancaria que ha cambiado. Con esa información, la persona decide si firma, corrige o devuelve la remesa.
Cómo llega una remesa de pagos al banco
En la zona SEPA, las empresas envían sus órdenes de transferencia al banco en un fichero XML con el estándar ISO 20022. El mensaje se llama pain.001 (Customer Credit Transfer Initiation), y las guías del Consejo Europeo de Pagos vigentes desde el 5 de octubre de 2025 usan la versión pain.001.001.09.3 En España, la AEB, la CECA y la UNACC publican la guía de implantación para sus entidades.4
El fichero tiene tres niveles: una cabecera con los datos comunes, uno o varios bloques de pago con la cuenta de cargo y la fecha de ejecución y, dentro de cada bloque, las transferencias una a una. Cada transferencia puede llevar hasta 140 caracteres de información para el beneficiario, donde cabe el número de factura o el código de la Campaña. El banco devuelve los rechazos en un informe de estado, el mensaje pain.002.3 La forma y el lugar de entrega se acuerdan entre la empresa y su banco.4 Un agente puede generar el fichero a partir de las facturas aprobadas y enviarlo por ese canal, y la remesa queda en el banco pendiente de firma.
La firma sigue en manos de una persona
La banca de empresas permite definir quién firma y cuántas firmas hacen falta. ABANCA lo explica así en su ayuda a empresas: cuando alguien de la empresa ordena una operación, esta no se ejecuta hasta que un apoderado la firma, y si hacen falta varias firmas, queda pendiente hasta completarlas.5 Es lo que se conoce como firma mancomunada o doble aprobación.
Ese esquema encaja con un principio básico de control interno, la segregación de funciones. El marco de control interno de COSO la incorpora al diseño de los controles y pide controles alternativos cuando las funciones no se pueden separar.6 Aplicado al modelo, el agente prepara y envía sin poder de firma, y la persona que firma queda al margen de la preparación.
Hay una razón práctica para mantenerlo. En la encuesta de 2025 de la AFP, la asociación estadounidense de profesionales financieros, el 79 % de las empresas sufrió en 2024 intentos de fraude en pagos o fraudes consumados, y el 63 % señaló el compromiso del correo corporativo como la principal vía.7 Un correo que pide cambiar la cuenta bancaria de un proveedor es el caso típico. En este modelo, el agente detecta el cambio y detiene el pago, y aceptarlo corresponde siempre a una persona, que lo verifica por un canal distinto.
Qué cambia con la factura electrónica obligatoria
La Ley 18/2022, de creación y crecimiento de empresas, conocida como Ley Crea y Crece, estableció la obligación de expedir y recibir facturas electrónicas entre empresas y profesionales.8 El Real Decreto 238/2026 la desarrolló, y la Orden HAC/1028/2026, publicada en el BOE el 5 de octubre de 2026, fijó las especificaciones técnicas. La obligación llegará el 6 de octubre de 2027 a las empresas que facturan más de 8 millones de euros y el 6 de octubre de 2028 al resto.9
Las facturas se intercambiarán con el modelo semántico europeo EN 16931, en sintaxis UBL, CII, EDIFACT o Facturae, y la Agencia Tributaria guardará una copia de todas. Quien recibe una factura tendrá que comunicar su aceptación o rechazo, la fecha de vencimiento y el pago efectivo con su fecha, en un plazo de cuatro días, sin contar fines de semana ni festivos nacionales.9
VeriFactu es una obligación distinta, que afecta a los programas de facturación de quienes están fuera del Suministro Inmediato de Información (SII), en general empresas que facturan menos de 6 millones. Estaba previsto para 2027, y en octubre de 2026 Hacienda anunció su aplazamiento a octubre de 2028 para hacerlo coincidir con la extensión de la factura electrónica al resto de empresas. El cambio está pendiente de aprobación formal.910
- Ley 18/2022La Ley Crea y Crece obliga a la factura electrónica entre empresas.
- RD 238/2026Reglamento: formatos, plataformas y estado de pago.
- Orden HAC/1028/2026Fija las especificaciones técnicas.
- Más de 8 M€Obligatoria para las empresas que facturan más de 8 millones.
- Resto de empresasObligatoria para todas. VeriFactu, anunciado para la misma fecha.
Con facturas estructuradas y el estado de pago registrado, el cruce entre contrato, comprobante y factura se convierte en una comparación de datos.
Qué decide siempre la persona
El agente prepara
- Cruza contrato, comprobante y factura y señala las diferencias.
- Genera las facturas y las liquidaciones a propietarios de emplazamientos.
- Concilia los cobros y propone qué reclamar.
- Genera el fichero de pagos y lo envía al banco pendiente de firma.
La persona decide
- Firma cada remesa en el banco.
- Aprueba abonos, descuentos y excepciones.
- Autoriza cualquier cambio en los datos bancarios de un proveedor.
- Decide cuándo reclamar un impago o renegociar un plazo.
Dónde encaja OS.ooh
OS.ooh enlaza en un mismo sistema lo que un agente administrativo necesita cruzar. Cada contrato se cierra con cada agencia a su precio pactado, los comprobantes de montaje llegan con foto, GPS y hora enlazados a la Campaña y la facturación sale de lo ejecutado, en Facturae. Los fondos quedan retenidos en una cuenta de garantía (escrow) de MoneyToPay, entidad regulada por el Banco de España, y liberados cuando se cumplen las condiciones acordadas. Cada empresa define sus roles y permisos. Sobre esa base se puede desplegar un agente que concilie cobros, prepare liquidaciones y remesas y deje la firma final a la persona autorizada.
Fuentes
- Ardent Partners, «State of ePayables (Part Nine): AP Benchmarks and Best-in-Class Performance», sobre The State of ePayables 2025: AP's Unfinished Journey, 22 de enero de 2026. payablesplace.ardentpartners.com
- Thomson Reuters, «Research Report: Ardent Partners 2025 AP Metrics», 15 de abril de 2025. thomsonreuters.com
- European Payments Council, «SEPA Credit Transfer Customer-to-PSP Implementation Guidelines», EPC132-08, versión 2025 1.0, vigente desde el 5 de octubre de 2025. europeanpaymentscouncil.eu
- AEB, CECA y UNACC, «Órdenes en formato ISO 20022 para emisión de transferencias y cheques en euros», guía de implantación, versión 1.0 RB 2025, octubre de 2025. aebanca.es
- ABANCA, «Operaciones en la banca electrónica», ayuda para empresas. abanca.com
- Deloitte, «COSO – Control Activities», 15 de abril de 2020. deloitte.com
- AFP (Association for Financial Professionals), «Survey: 79% of Organizations Were Victims of Attempted or Actual Payments Fraud Activity in 2024», 15 de abril de 2025. financialprofessionals.org
- BOE, Ley 18/2022, de 28 de septiembre, de creación y crecimiento de empresas. boe.es
- EY, «El 6 de octubre de 2027 entra en vigor la facturación electrónica», alerta informativa, octubre de 2026. ey.com
- El Derecho, «Hacienda pospone a octubre de 2028 la implantación de Verifactu para empresas y autónomos», 5 de octubre de 2026. elderecho.com